
依《所得稅法》第14條之8規定,個人出售自住房屋、土地(舊房地)後,2年內重購自住房屋、土地(新房地),或先購買自住新房地、2年內出售自住舊房地,均可申請適用房地合一稅重購退(抵)稅優惠,減輕換屋族的稅負負擔。
「買新賣新」不符合換屋優惠意旨
稅局說明,「重購退稅」租稅優惠的立法目的是維護自住者的換屋權益、減輕重購自住房地的負擔。然若納稅義務人是將「後登記」的新房地先出售、保留另一筆房地,這種「買新賣新」的交易型態,並不符合自住者換屋租稅優惠的立法意旨,因此無法適用重購退(抵)稅優惠。
稅局特別提醒,換屋族若選擇購買預售屋,須等到交屋取得房地所有權後,並由本人或配偶、未成年子女辦竣戶籍登記並實際居住,且無出租、供營業或執行業務使用,才符合自住房地要件。若在等候預售屋交屋期間,另外購置了成屋,就必須留意該成屋的登記日與預售屋交屋登記日的先後順序,先確認何者才是「舊房地」、何者才是「新房地」,避免因登記時序判斷錯誤,發生「買新賣新」而無法適用優惠。
案例說明
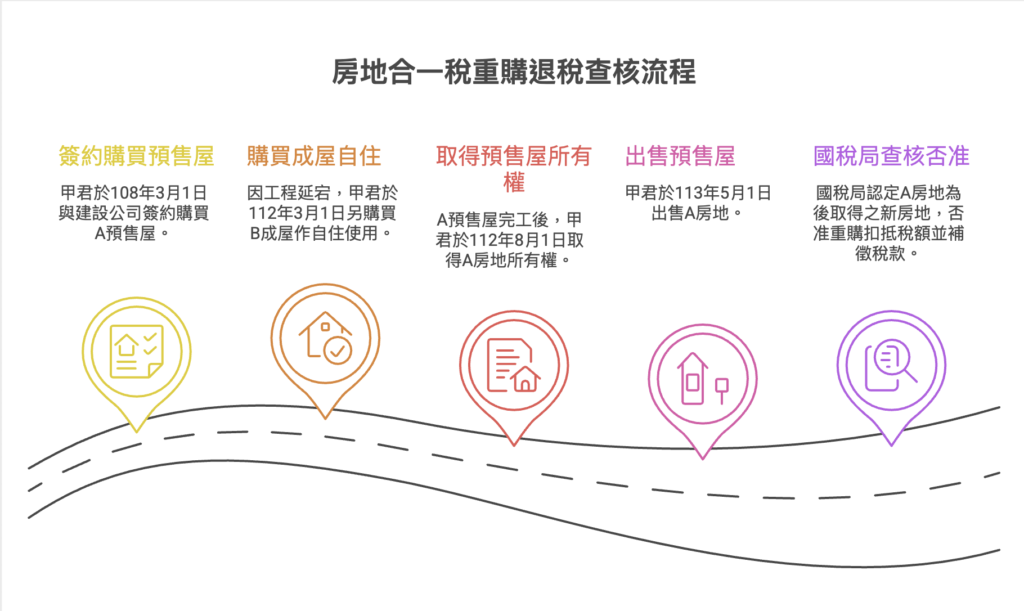
稅局舉例,甲君於108年3月1日與建設公司簽約購買A預售屋,因工程延宕致交屋期程延後,於112年3月1日另購買B成屋作自住使用。A預售屋完工後,甲君於112年8月1日取得A房地所有權,之後於113年5月1日出售A房地。
甲君申報房地合一稅時,主張A、B房地均符合自住要件,一併適用重購自住房地扣抵稅額。但經國稅局查核,A房地的所有權移轉登記日(112年8月1日)晚於B房地(112年3月1日),也就是說出售的A房地其實是「後取得登記」的新房地,屬於「買新賣新」的情形,因此國稅局否准了重購自住房地扣抵稅額的申請,並補徵稅款。
律師結語
預售屋持有期間稅局是以「所有權移轉登記日為準」不是「簽約日」(雖然已有不少實務工作者或學者反對這樣的判斷方式,筆者也反對),然而預售屋從簽約到交屋動輒數年,若換屋族在等待期間又另外購置了成屋,很可能在自己都未察覺的情況下,讓後完工交屋的預售屋,在稅法上變成登記在後的「新房地」,一旦出售就構成「買新賣新」,直接喪失重購退(抵)稅資格。
若您正計畫換屋、名下同時有預售屋與其他自住房地,建議在出售任一戶前,先確認各筆房地的所有權移轉登記時序,並就重購退(抵)稅優惠的適用可能性進行評估,以避免因不慎法規操作而失去租稅優惠。
每個案件的事實與法律關係都不相同,即使面臨相似情況,適合的處理方式也可能有所差異。若您希望針對自身案件進行法律分析、評估風險或規劃後續策略,歡迎透過 LINE 進行首次 15 分鐘線上初談評估,由律師親自回覆。